10月度 不動産業界ニュース

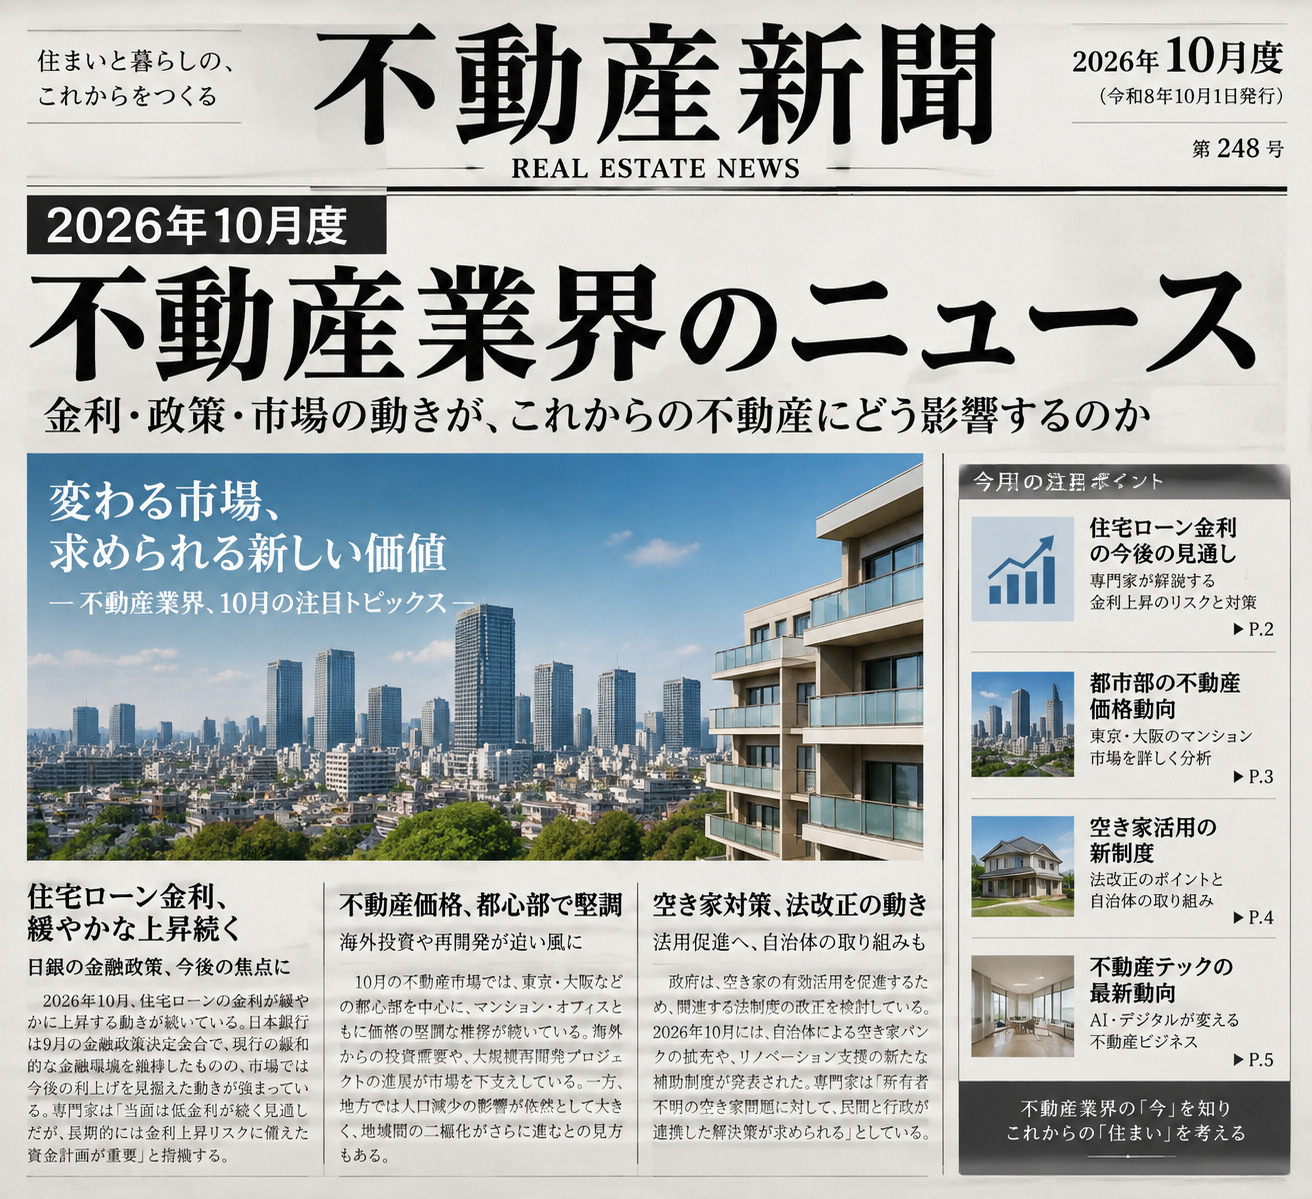
【2026年10月】住宅ローン金利が上昇中!不動産業界の最新ニュース
こんにちは。10月に入り、住宅ローン金利のニュースが増えています。「家を買うタイミングは今?」「賃貸のままがいい?」と迷う方も多いのではないでしょうか。今回は、最近の不動産業界ニュースをわかりやすくまとめました。
目次
- 大手銀行の住宅ローン金利が10月から上昇
- 日銀の利上げが背景に
- 返済期間40年・50年の「超長期ローン」が増加
- フラット35の金利も上昇
- 首都圏の中古マンション価格は30か月連続で上昇
- まとめ
1. 大手銀行の住宅ローン金利が10月から上昇
大手銀行5行は9月30日、10月に適用する住宅ローン金利を発表しました。契約者の約8割が利用する「変動型」の基準金利は、5行すべてで年3.375%になりました。
最優遇金利(もっとも条件のよい借り手に適用される金利)は、次のとおりです。
- みずほ銀行:年1.275%(0.25%上昇)
- 三井住友信託銀行:年1.7%(0.62%上昇)
- りそな銀行:年1.25%(0.3%上昇)
- 三菱UFJ銀行:年1.195%(9月に引き上げ済みのため据え置き)
- 三井住友銀行:年1.525%(9月に引き上げ済みのため据え置き)
これで5行すべての変動金利が1%を超えました。また、10年固定型は5行すべてが引き上げています。
ポイント:新しく借りる方は10月から、すでに借りている方は来年1月頃から新しい金利が適用される見通しです。
2. 日銀の利上げが背景に
金利が上がっている大きな理由は、日本銀行の利上げです。日銀は6月に政策金利を約0.75%から約1.0%へ引き上げ、9月にも追加で利上げを行いました。
変動金利は、短期プライムレートという基準をもとに決まります。ただし、利上げが住宅ローン金利に反映されるまでには少し時間がかかります。9月の利上げ分は、11月の短期プライムレートの見直しを経て、12月から来年春にかけて変動金利に反映される見通しです。つまり、変動金利は今後もう一段上がる可能性があります。
3. 返済期間40年・50年の「超長期ローン」が増加
金利が上がると、毎月の返済額も増えます。そこで、返済期間を40年や50年に延ばして月々の負担を抑えようとする動きが広がっています。
ただし、返済期間が長いほど、総返済額(利息を含めた合計)は増えやすくなります。月々の安さだけで決めず、将来の金利上昇や、定年後の返済も考えて検討することが大切です。
4. フラット35の金利も上昇
全期間固定の【フラット35】(買取型)の10月の金利は、最も多い金利で年3.830%と、前月から上昇しました。変動金利も固定金利も上がっているのが、今の特徴です。
5. 首都圏の中古マンション価格は30か月連続で上昇
日本不動産研究所の「不動研住宅価格指数」(既存マンション)によると、2026年6月の首都圏総合は前月比1.05%上昇し、30か月連続のプラスでした。前年同月と比べると10.54%の上昇です。
首都圏のデータですが、価格の上昇と金利の上昇が同時に進んでいるため、住宅購入を考える方にとっては厳しい環境といえます。地方でも、金利動向は購入計画に大きく影響します。
6. まとめ
- 10月から大手5行の住宅ローン金利(変動・固定)が上昇
- 背景には日銀の6月・9月の利上げがあり、変動金利は今後も上がる可能性あり
- 返済期間の長期化(40年・50年)を選ぶ人が増えているが、総返済額には注意
- フラット35も年3.830%に上昇
- 首都圏の中古マンション価格は30か月連続で上昇
住宅の購入や売却のタイミングは、金利や市場の動きで変わります。「自分の場合はどうなの?」と思われた方は、お気軽にご相談ください。
※2026年10月5日時点の報道をもとにした内容です。金利は金融機関や条件によって異なります。最新の情報は各金融機関でご確認ください。