戸建を買うなら買い時はいつ?購入で失敗しない判断ポイント

後悔しない住宅購入のタイミングとポイント完全ガイド
「今買うべきか、それとも待つべきか」——多くの人が悩むこのテーマを、ライフイベント・金利・市場動向の3つの視点から整理しました。
目次
1. はじめに:住宅購入は「タイミング」で決まる
住宅購入について相談を受けると、必ずと言っていいほど聞かれるのが「今って買い時ですか?」という質問です。結論から言うと、住宅購入の「正解のタイミング」は市場だけでは決まりません。金利や価格動向はもちろん大切ですが、それ以上に重要なのは「自分たちのライフステージと家計の状況が購入に適しているかどうか」です。
この記事では、住宅購入を検討している方に向けて、タイミングを見極めるための具体的な視点を、実例を交えながら解説していきます。
2. ライフイベントから考えるベストタイミング
住宅購入は人生の中でも特に大きな決断です。だからこそ、ライフイベントとの重なりを意識することが第一歩になります。
結婚・出産のタイミング
結婚や出産を機に住宅購入を考える方は非常に多いです。特に「子どもが生まれる前」「保育園・小学校入学前」に動くケースが目立ちます。理由はシンプルで、住環境や周辺の教育環境が生活の質に直結するからです。
転職・転勤の予定
近い将来に転職や転勤の可能性がある場合は、購入を急がない方が無難です。住宅ローンは長期の契約であり、簡単に住み替えられるものではありません。仕事の見通しが安定してから検討するのが基本方針です。
3. お金の視点:金利・頭金・年収倍率
次に欠かせないのが資金計画の視点です。感覚ではなく数字で判断することが重要です。
住宅ローン金利の動き
住宅ローンには変動金利と固定金利があり、金利情勢によって毎月の返済額や総返済額が大きく変わります。金利が低い時期は「借りやすい」時期であり、購入の後押しになる一方、金利が上昇局面にある場合は返済計画に余裕を持たせる必要があります。
頭金と年収倍率の目安
| 項目 | 一般的な目安 | 補足 |
|---|---|---|
| 頭金 | 物件価格の1〜2割程度 | 諸費用は別途必要 |
| 年収倍率 | 年収の5〜7倍程度 | 家計の余裕により変動 |
| 返済負担率 | 手取り年収の20〜25%以内 | 教育費・老後資金も考慮 |
4. 市場動向:買い時を見極める指標
個人のライフイベントや資金計画に加えて、市場全体の動向も参考情報として押さえておきましょう。
不動産価格の推移
都市部を中心に、新築・中古ともに価格は上昇傾向が続いてきました。ただし価格が高い時期でも、金利が低ければ実質的な負担は抑えられることがあります。逆に価格が下がっても金利が高ければ総支払額は増えることもあるため、価格だけで判断しないことが大切です。
住宅取得を後押しする制度
住宅ローン減税や各種給付金・補助金など、時期によって利用できる制度が変わります。制度の適用条件や期限は毎年見直されるため、購入時期を検討する際は最新情報を必ず確認しましょう。
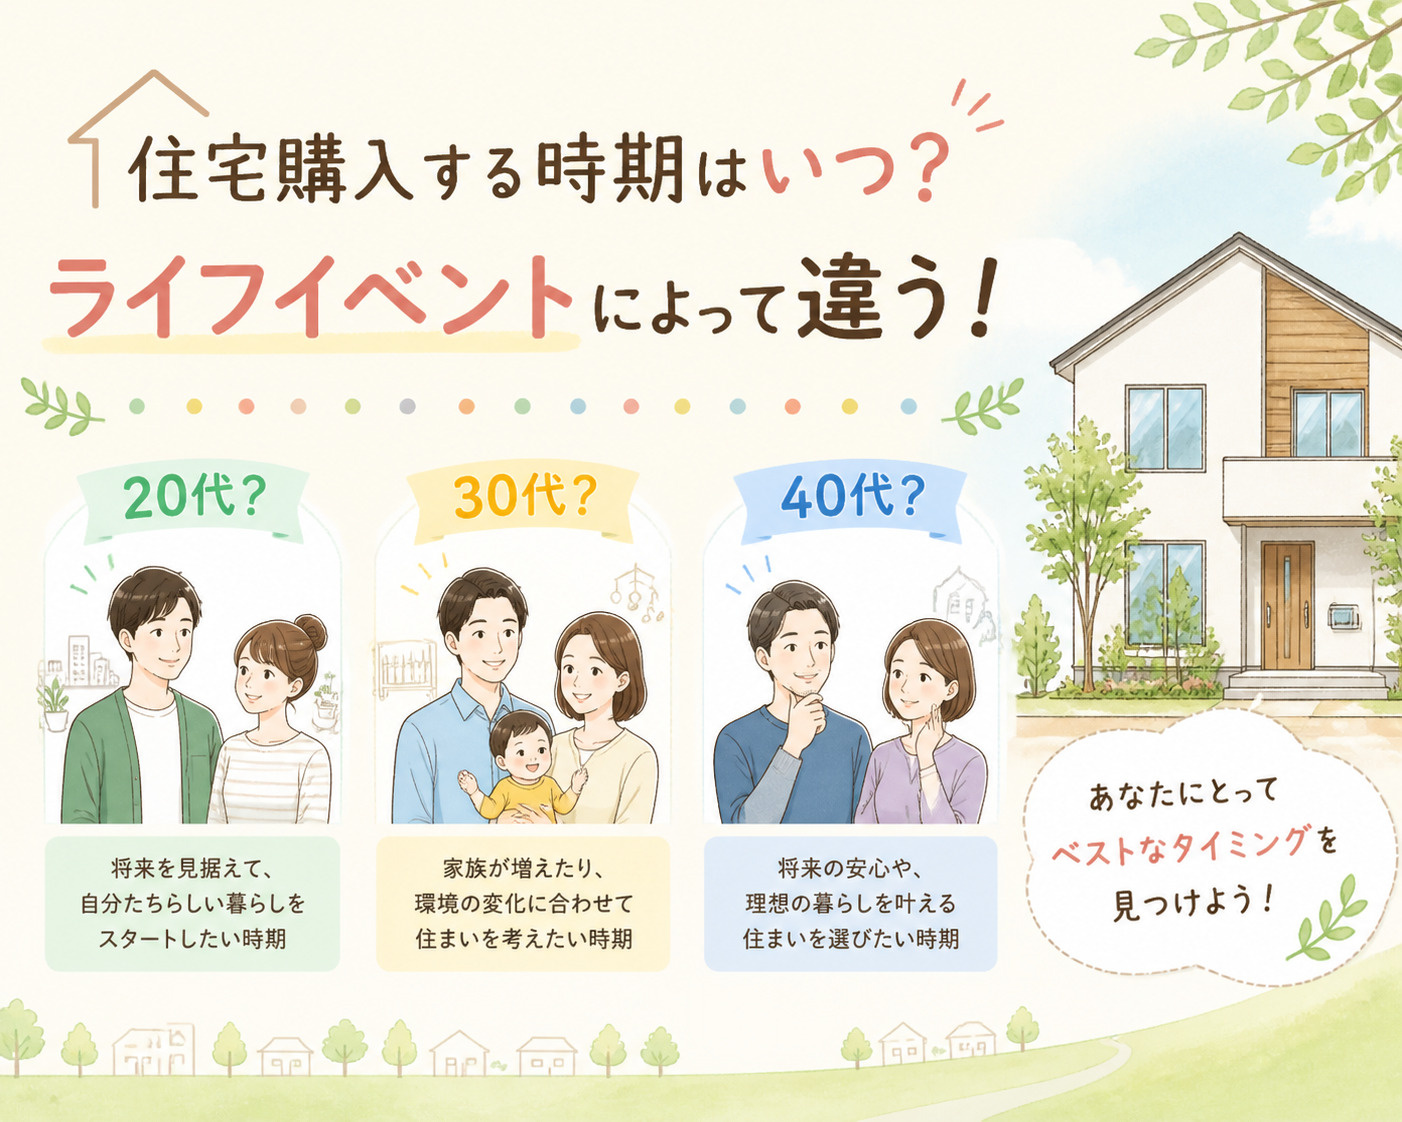
5. 年代別に見る住宅購入の考え方
20代・30代前半
返済期間を長く取れるため、月々の負担を抑えやすいのが強みです。一方でキャリアや収入がまだ変動しやすい時期でもあるため、余裕を持った予算設定が安心につながります。
30代後半・40代
収入が安定し、家族構成も見えてくる時期です。教育費のピークと返済のピークが重ならないよう、返済期間の設定に注意が必要です。
50代以降
退職金や貯蓄を活用した購入、あるいはセカンドライフを見据えたコンパクトな住まいへの住み替えが中心になります。ローンを組む場合は完済時の年齢を意識した計画が欠かせません。
6. 購入前に必ず確認したいチェックリスト
- 今後5年以内のライフイベント(転勤・出産・進学など)の予定
- 毎月無理なく返済できる金額の把握
- 頭金と諸費用(物件価格の2〜3割が目安)の準備状況
- 利用できる住宅ローン控除・補助金制度の確認
- 希望エリアの価格相場と将来の資産価値
- 変動金利・固定金利それぞれのリスク許容度
7. やりがちな失敗と回避策
失敗例1:金利の低さだけで即決してしまう
金利が低いという理由だけで急いで契約し、物件そのものの検討が不十分になるケースがあります。金利は判断材料の一つに過ぎません。
失敗例2:住宅ローンの上限額まで借りてしまう
金融機関が提示する借入可能額と、実際に無理なく返せる額は別物です。教育費や老後資金とのバランスを見て、余裕のある借入額に留めることが重要です。
失敗例3:周辺環境の確認不足
間取りや価格ばかりに気を取られ、通勤時間や騒音、将来の再開発計画などを見落とすケースも少なくありません。平日・休日の異なる時間帯に現地を訪れることをおすすめします。
まとめ
住宅購入の「買い時」は、金利や価格といった市場の条件だけで決まるものではありません。以下の3つの軸で総合的に判断することが、後悔しない選択につながります。
- ライフイベント: 今後数年の生活の変化を見通せているか
- 資金計画: 「借りられる額」ではなく「無理なく返せる額」で考えているか
- 市場動向: 金利・価格・制度の情報を最新の状態で把握しているか
焦って決断する必要はありませんが、情報収集を先延ばしにしすぎるのも機会損失につながります。まずは自分たちの家計とライフプランを整理し、信頼できる専門家に相談しながら一歩ずつ進めていくことをおすすめします。